Macro · แปลอัตโนมัติ
เฟดขึ้นดอกเบี้ย 12-0 ค้านทรัมป์ Warsh นำยุค Higher for Longer
เฟดขึ้นดอกเบี้ยครั้งแรกตั้งแต่ปี 2023 แบบเอกฉันท์ 12-0 ภายใต้ประธาน Warsh ชี้เงินเฟ้อยังสูง พร้อมส่งสัญญาณ Higher for Longer ขณะทำเนียบขาวกดดันให้ลดดอกเบี้ย
เฟดขึ้นดอกเบี้ยเอกฉันท์ 12-0 ท่ามกลางแรงกดดันจากทำเนียบขาว
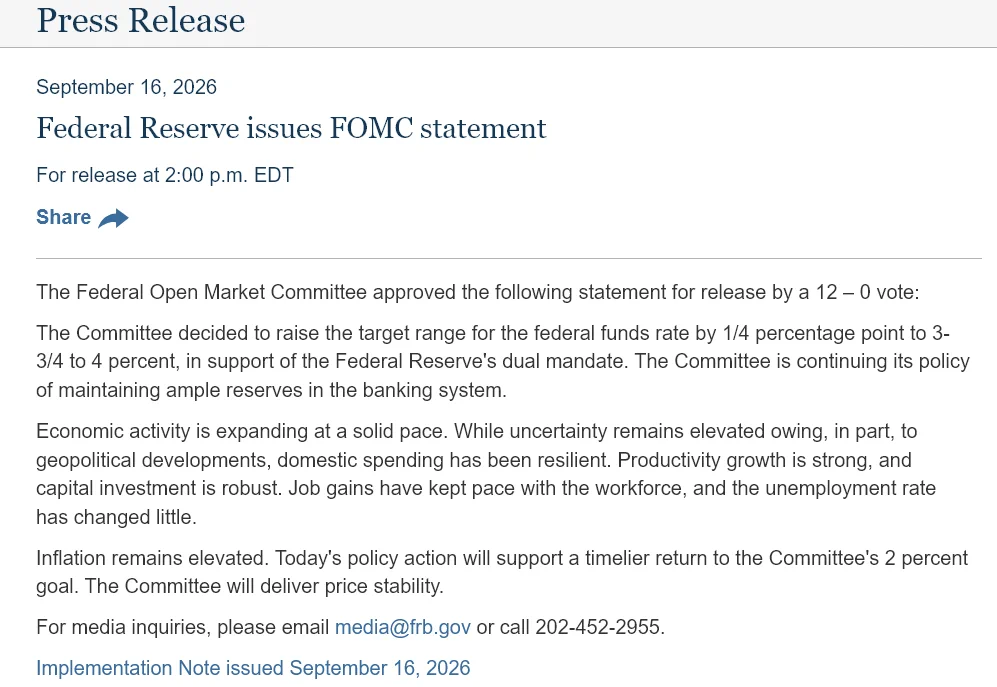
การประชุมของธนาคารกลางสหรัฐ (เฟด) รอบล่าสุดออกมาเป็นสัญญาณที่ชัดเจนมาก เฟดตัดสินใจ "ขึ้น" ดอกเบี้ยนโยบาย ไม่ใช่ลดอย่างที่ตลาดบางส่วนคาด และเป็นการลงมติแบบเอกฉันท์ 12-0 ซึ่งถือเป็นการตัดสินใจที่เป็นเอกฉันท์ครั้งแรกนับตั้งแต่เดือนพฤษภาคม 2025 ท่ามกลางแรงกดดันจากประธานาธิบดีทรัมป์ที่เรียกร้องให้ลดดอกเบี้ย
จุดที่ทำให้ภาพนี้มีน้ำหนักคือถ้อยแถลงปิดของคณะกรรมการที่ระบุว่า "คณะกรรมการจะรักษาเสถียรภาพของราคา" ตอกย้ำว่าเงินเฟ้อคือเป้าหมายอันดับหนึ่งของเฟดในตอนนี้ ไม่ใช่การพยุงการเติบโต
Warsh ชี้เศรษฐกิจแข็งแกร่ง ยังไม่เรียกว่าเข้มงวด
ประธานเฟด Kevin Warsh ให้น้ำหนักกับมุมมองว่าเศรษฐกิจกำลัง "แข็งแกร่งขึ้น" และบอกว่าเขา "ยากที่จะเรียกสภาวะการเงิน (financial conditions) ว่าตึงตัว" พร้อมระบุว่ามุมมองนี้ "มีคนเห็นตรงกันเป็นวงกว้างในคณะกรรมการ FOMC"
ประเด็นนี้สำคัญ เพราะถ้าเฟดมองว่าสภาวะการเงินยังไม่ตึงตัว ก็แปลว่าแรงกดดันจากการขึ้นดอกเบี้ยรอบนี้ยังไม่ถือว่ารุนแรงในสายตาของเฟดเอง และเปิดทางให้เดินหน้าต่อได้หากเงินเฟ้อยังไม่ลง
Higher for Longer: 16 จาก 18 เจ้าหน้าที่มองว่ายังต้องขึ้นอีก
สิ่งที่ตลาดจับตาคือทิศทางหลังจากนี้ ตัวเลขจาก Dot Plot ชี้ว่าเจ้าหน้าที่ 16 จาก 18 คนคาดว่าจะมีการขึ้นดอกเบี้ยอย่างน้อยอีกหนึ่งครั้งภายในปีนี้ และเส้นทางดอกเบี้ยถูกมองว่าจะทรงตัวในระดับสูงถึง 4.1% ไปจนถึงปี 2027
ภาพนี้สะท้อนแนวคิด Higher for Longer (ดอกเบี้ยสูงยาวนาน) มากกว่าจะเป็นการขึ้นครั้งเดียวแล้วจบ Warsh เองก็ไม่ได้ส่งจุด Dot ของตัวเองในการประชุมครั้งนี้ ซึ่งเป็นรายละเอียดที่นักวิเคราะห์บางส่วนมองว่าทำให้การสื่อสารทิศทางดอกเบี้ยในอนาคตขาดความชัดเจน
มุมมองที่ถูกตั้งคำถาม: ขึ้นดอกเบี้ยสู้ Supply Shock ได้จริงหรือ
อีกมุมที่ถูกวิพากษ์วิจารณ์คือเหตุผลเบื้องหลังการขึ้นดอกเบี้ย StockMarketNerd ตั้งข้อสังเกตว่าคำตอบของ Warsh ยังไม่ชัดเจนนักว่าทำไมการขึ้นดอกเบี้ยจึงเป็นคำตอบที่เหมาะสมต่อ Supply Shock (แรงกระแทกด้านอุปทาน) และจะส่งผลต่อปัญหาเงินเฟ้อที่เฟดพยายามแก้อย่างมีนัยสำคัญได้อย่างไร
นี่คือจุดที่ต้องจับตา เพราะเครื่องมือดอกเบี้ยมีประสิทธิภาพจำกัดเมื่อเงินเฟ้อมาจากฝั่งอุปทาน ไม่ใช่ฝั่งอุปสงค์ที่ร้อนแรง
ภาพเศรษฐกิจที่เฟดมอง: แข็งแกร่ง แต่ยังมีเงินเฟ้อ
ถ้อยแถลงของเฟดระบุว่าเศรษฐกิจยังขยายตัวในจังหวะที่มั่นคง โดยชี้ว่าการเติบโตของผลิตภาพ (productivity) แข็งแกร่ง การลงทุนในสินทรัพย์ถาวร (capital investment) ยังดี และการจ้างงานยังเติบโตทันกับกำลังแรงงาน ขณะเดียวกันก็ย้ำว่าเงินเฟ้อยังอยู่ในระดับสูง และยังมีความไม่แน่นอนสูงจากพัฒนาการด้านภูมิรัฐศาสตร์
การที่เฟดยอมรับว่าเศรษฐกิจแข็งแกร่งพร้อมกับเงินเฟ้อสูง คือเหตุผลที่ทำให้คณะกรรมการเลือกขึ้นดอกเบี้ยมากกว่าลด
ความขัดแย้งกับทำเนียบขาวที่กว้างขึ้น
ประเด็นการเมืองคืออีกชั้นของเรื่องนี้ เมื่อ 12 วันก่อนการประชุม ประธานาธิบดีทรัมป์ขู่ว่าจะ "หยุดการค้า" กับคู่ค้าสหรัฐกว่า 50 ราย หากเฟดไม่ลดดอกเบี้ย แต่ผลออกมาเฟดไม่ได้แค่ไม่ลด กลับขึ้นดอกเบี้ยด้วยซ้ำ
Warsh ตอบเรื่องนี้ด้วยหลักการว่า ส่วนหนึ่งของความเป็นอิสระของเฟดคือการ "อยู่ในเลนของตัวเอง" และความเป็นอิสระนั้นเป็น "ถนนสองทาง" คำถามที่ตลาดกำลังรอคำตอบคือทำเนียบขาวจะตอบสนองอย่างไรต่อไป และช่องว่างระหว่างสองสถาบันนี้จะส่งผลต่อความเชื่อมั่นต่อนโยบายการเงินสหรัฐแค่ไหน
สิ่งที่ต้องจับตา
นักลงทุนควรมองสามเรื่องพร้อมกัน คือ ท่าทีของทรัมป์หลังเฟดขึ้นดอกเบี้ย ข้อมูลเงินเฟ้อรอบถัดไปที่จะบอกว่าแนวทาง Higher for Longer ยังจำเป็นหรือไม่ และการสื่อสารของเฟดเรื่องเส้นทางดอกเบี้ยในอนาคตที่ยังขาดความชัดเจนจากการที่ Warsh ไม่ส่ง Dot ของตัวเอง ทั้งหมดนี้จะกำหนดว่าตลาดหุ้นสหรัฐและสินทรัพย์เสี่ยงจะรับมือกับสภาวะดอกเบี้ยสูงยาวนานได้แค่ไหน
เรียบเรียงอัตโนมัติจากหลายโพสต์: @TrendSpider, @StockMarketNerd, @KobeissiLetter, @KobeissiLetter, @TrendSpider, @StockSavvyShay — ความเห็นประกอบ ไม่ใช่คำแนะนำการลงทุน
Commentary, not investment advice.